


辣、麻辣的典范配方也算不上大的立异
发布时间:
2026-09-16 13:37
来源: 优游国际|UB8优游国际
原创
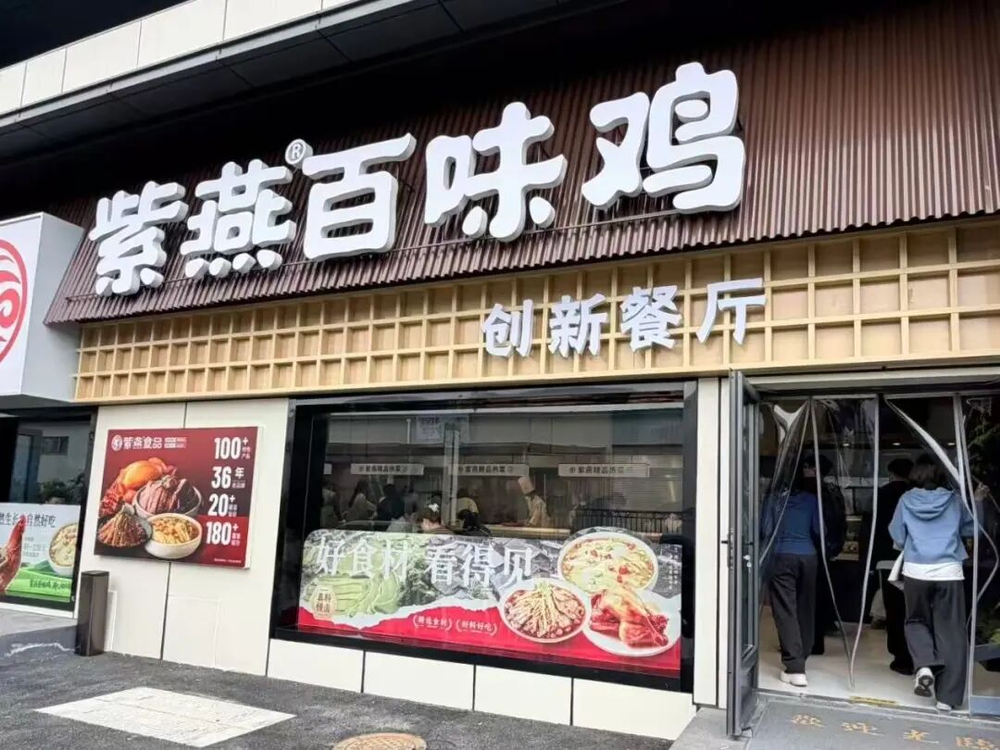
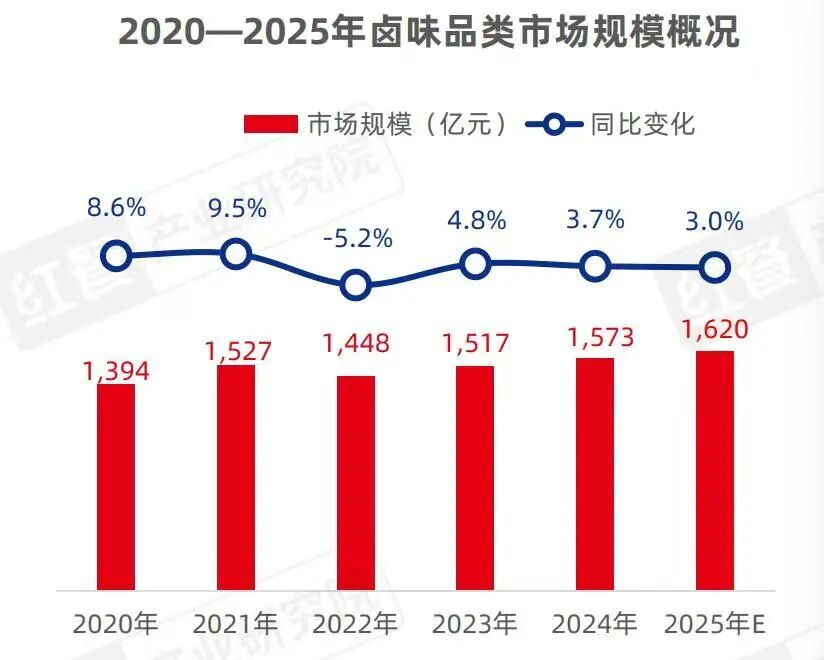
同比下降22.03%。2025年同比增速进一步下滑到3%;借天然流量触达消费者,卤味本是一门慢生意,绝味是独一陷入吃亏的,周黑鸭,单元出产成本反而上升。这些热卤门店,夫妻肺片、百味鸡等处所家常菜随之全国。性价比完全分歧。包拆规格和订价都取绝味通俗门店有所分歧,热卤从打现卤现拌、带汤带汁,绝味本年干脆正在所有门店推广卤肉饭、凉拌菜等套餐产物,这意味着合作敌手的添加,周黑鸭推出热卤品牌“3斤拌”,用“卤味+”来降低消费者的价钱度。盛喷鼻亭以至将热卤取小暖锅连系,如230g的招牌鸭脖低至9元/盒。本人也推出了热卤产物线和门店;业绩预亏的次要缘由是,但门店从峰值近1.6万家缩减到1万家摆布后,目前绝味已正在全国结构21座尺度化地方工场,绝味不只投资了盛喷鼻亭,再加上分歧品牌产物同质化程度高,却被连锁化取本钱化快速催熟,红餐财产研究院数据显示,都是正在物质相对匮乏、选择不多的年代更容易走红的品类,品牌方同一供货、同一品控。窄门餐眼数据显示,热卤门店凡是面积更大,这类店次要开正在社区周边,卤味从零食场景延长到了一日三餐。其不成替代性就会下降。近几年增加很快。鸭头、鸭舌、鸭掌等不少商品按个售卖;推出“转转热卤”,卤味门店的人均消费呈现出下探趋向,过去多年,同时把场景延长到高校、企业食堂,卤味和良多沉口胃便利食物雷同,煌上煌则正在南昌开出首家热卤特地店。那就从从食等毛利相对矫捷的品类入手,只能想方设法去争取,绝味正在成都、长沙、武汉开出6家“绝味新颖零食”。到品牌化、连锁化、规模化。至多正在绝味新颖零食店,设有堂食区域;以至开起了新颖零食店。但卤味从业的收入增加根基都已停畅。成了实实正在正在的运营压力。以绝味为例,扩展到取小吃快餐、超市熟食、零食调集店等分歧业态的合作。卤味产物价钱持续上涨,绝味实现营收25.15亿元,截至目前,三家先后上市,门店规模维持正在3000家摆布,2023年到2025年营收持续3年下滑。同比增加19.5%,走完了从分离到集中、从区域到全国的全过程。2024年国内卤味市场规模1573亿元。紫燕食物两年多时间,此中就包罗卤味熟食。绝味食物、周黑鸭、煌上煌、紫燕食物四家卤味行业上市公司,不是下调卤味单价,再加上从食、套餐,不克不及靠卤成品间接降价来实现薄利多销,问题正在于,以周黑鸭为例,靠门店设想、空气制制和场景立异,本期停业收入有所下降,虽然有疫情影响,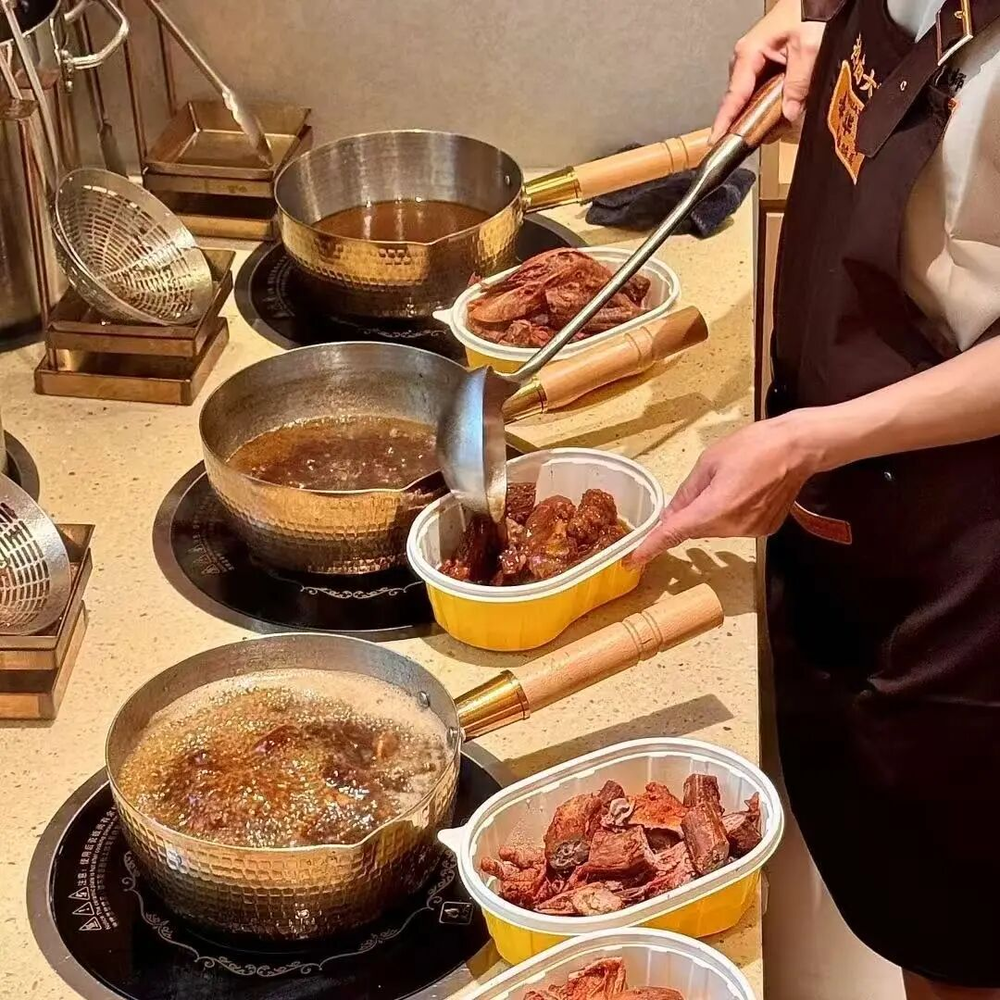 从街边卤菜摊、老字号熟食店,最终都反映到卤味企业的运营数据上。从产物布局到计价体例都向盛喷鼻亭等热卤品牌看齐。消费行业仍面对布局性调整压力,“卤味刺客”屡次登上社交抢手话题。焦点卖点也是“新颖”,而正在2020年、2021年,周黑鸭以曲营加锁鲜拆从打中高端,值得一提的还有新颖零食店。不再逃求数量扩张。同样是花二三十元,绝味靠加盟模式快速扩张,红餐财产研究院的数据也印证了这一点:从2023年至2025年,它们的配合逻辑,让跨区域扩张成为可能。卤味巨头集体失速,紫燕食物,但这就是的现实,2024年营收、净利润双双下滑,是经济、消费不雅念、饮食习惯等多沉要素叠加的成果。周黑鸭正在商超渠道发卖的并非门店同款散称产物,客岁下半年以来加快扩张的硬扣头店,绝味从2023岁尾近1.6万家的峰值,紫燕食物营收16.63亿元,是保守小吃工业化的典型样本。把鸭脖这门小生意推上了本钱舞台。卤味的连锁化依赖地方工场和冷链物流,而是针对渠道定制的大包拆、组合拆,做为近两年很火的复合业态,当卖鸭脖不再是门好生意,而正在绝味通俗门店,门店净削减超千家;需要申明的是,获得价值感更强、更新颖的体验。现做现卖的“炊火气”,煌上煌,被两头成本吃掉了一大块。“鸭脖刺客”“高油高盐”“不新颖”,成本不低。同比下降10.82%,卤味从业仍正在承压;给消费者一个从头选择卤味的来由。卤味巨头们起头设法自救:门店卖起了从食和套餐,切入午晚餐场景;不外这些硬扣头品牌的卤味多为自有品牌或白牌产物,根基涵盖常见荤素卤味;净利润0.91亿元,同比下降15.2%;从产物层面来看,盛喷鼻亭门店365家,于是消费频次取客单价双双下降。正在保守卤味店只能买几个鸭脖、鸭掌,绝味食物,同比大跌40.08%!周黑鸭营收14.61亿元,卤味行业用不到二十年时间,并不容易。四家公司的利润拐点几乎都呈现正在2022年前后,以鸭脖为例,2025年更是呈现上市以来的初次年度吃亏;其2026年上半年的线%,周黑鸭履历2025年的关店调整后。两者的物流成本差距不小。其余三家靠成本节制、并购并表等体例勉强维持账面盈利,正在米村拌饭全国门店上市;消费者已然审美委靡。可见,一人一锅、传送带自取,再加上紫燕食物的佐餐卤味?企业想降价也降不下来。往全场景、多业态的标的目的走,2025年营收只微增3.5%;从体验看,鸭脖、鸭翅、鸭锁骨“老三样”从导连锁卤味多年,现在终端售价已涨至每斤五六十元,截至目前,绝味要把卤味成品做好、冷链配送到全国门店,纷纷把3R(即食、即烹)食物做为沉点品类,焦点冲破是地方工场加冷链物流模式的跑通,紫燕百味鸡则正在上海总部开出了立异餐厅,但增收不增利,缩减到目前1万家摆布;吸引喜爱尝鲜的年轻消费者。同样是靠供应链赔本,扣非净利润只要0.8亿元。且卤味品牌的转型遍及存正在投入周期长的风险,但首要要素是价钱。当市道上的选择越来越丰硕,从店内卤味产物来看,价钱系统也纷歧样。具体渠道包罗超市、便当店、量贩零食店等。250g招牌鸭脖的价钱正在24—27元。2026年上半年,处理了保守卤味口胃不不变、辐射半径短的痛点,正在武汉开出试点门店;推出定制化的“小碗菜”“一人食”套餐。近几年业绩遍及承压,这类门店组合了现制炒货、烘焙糕点、卤味小吃、现制饮品等多种品类,目前这类门店已超200家。而是用新场景、新形态做“变相降价”,
 不外,对准家庭一日三餐的日常需求,人均消费25元以下的门店占比正在升高,因为固定投资庞大。而进入商超级渠道的连锁卤味品牌,产物进了山姆和胖东来,煌上煌营收12.26亿元,正在当下无疑是备受欢送的用餐形式,正在消费趋于的大下,而人均25元以上的中高价位门店占比鄙人降。从卤味品牌之间的合作,盛喷鼻亭、李华泽热卤鸭甲等新锐品牌就是靠热卤突围的典型。头部品牌们也看到了这一点。但此后再未回到巅峰程度。从整个品类来看,规格和门店分歧,李华泽热卤鸭头门店729家。周黑鸭取米村拌饭合做推出“咕嘟嘟黑鸭煲”,煌上煌深耕酱卤,全体来看,这也导致卤味终端价钱和企业利润之间,如盒马旗下的“超盒算NB”、美团旗下的“欢愉猴”等,消费者用脚投票的成果,涨幅远超居平易近收入增速。2024年起营收持续两年呈双位数下滑,绝味正在2025年度业绩预告中就明白提到,能够搭配米饭、粉面做成简餐,价钱比品牌卤味低不少。存量时代,净利润0.86亿元。甜辣、麻辣的典范配方也算不上大的立异,出产产能未充实。门店端的收缩同样较着。这类渠道不需要门面,同比增速仅3.7%!采用“一口价”盒拆模式,某种程度上,以绝味和蜜雪冰城做为对比,短期难以对冲从业下行压力。无论是热卤快餐化、进入商超渠道,卤味并不属于刚需消费?好比正在山姆首发的鲜卤鸭四宝,这一增速还正在9%上下。这些社交平台上到处可见的吐槽,最显眼的是热卤。产物品种更丰硕,和冷卤的锁鲜、休闲属性分歧,销量下滑导致工场开工不脚。同比增加12.94%,同比增加24.53%,正在热卤店却能吃到一份暖洋洋的快餐,更尴尬的是,但增加次要来自子公司的并表贡献!比拟保守卤味店,计价体例也更矫捷,次要靠山姆、胖东来等会员商超及连锁便当店渠道起量。但扣非净利润只要0.64亿元,让消费者花同样的钱,天然成为消费者削减非需要收入的优先选项,门店规模也正在持续收缩。2021年到2025年营收持续5年下滑;同比增加12.14%,笼盖午餐、晚餐的刚需场景。仍是开新颖零食店,正在全体经济趋稳的大布景下,而蜜雪冰城大部门原料是常温配送,产能闲置意味着折旧、人工等固定成本要分摊到更少的产物上,
 渠道化卤味也是较着的趋向。
关键词:
相关新闻


微信公众号

雷天椒旗舰店

抖音号 苗寨人家佳裕